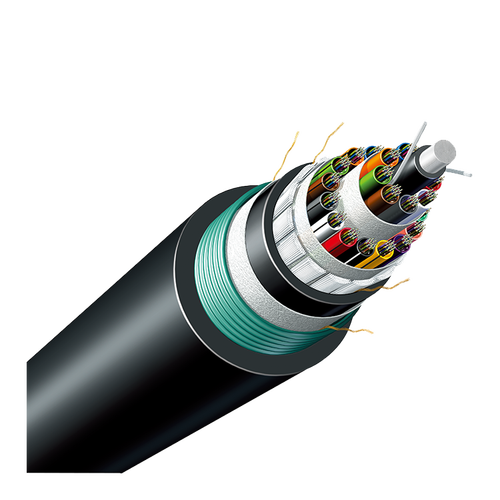
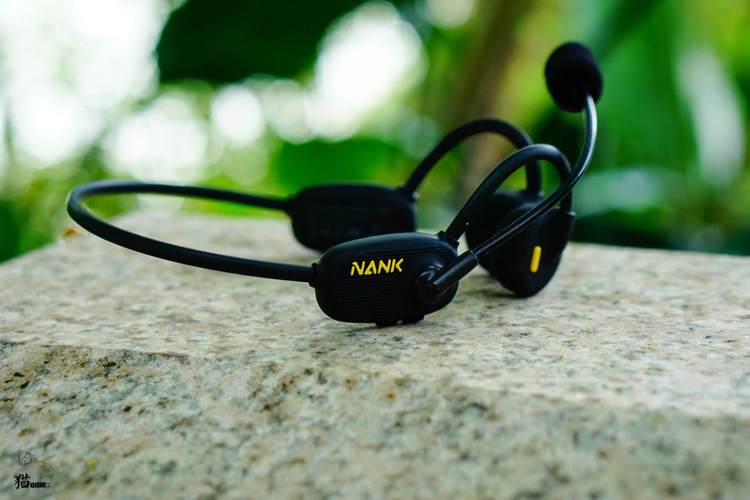
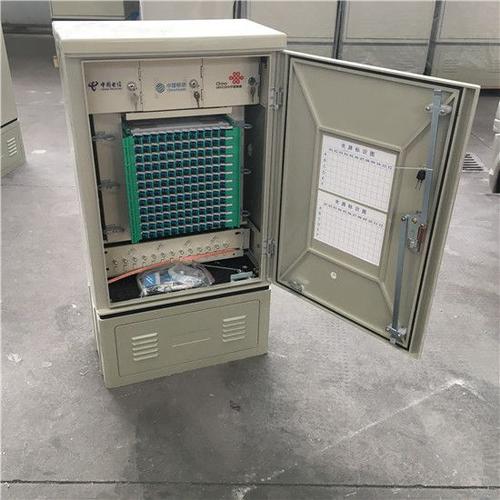
一、报告摘要\n\n本报告围绕2021—2026年中国通讯产品配件市场,系统梳理行业供给端产能布局、产品结构与成本变化,分析需求端5G基站建设、终端换机、物联网与新能源汽车连接器等核心驱动,评估价格走势、竞争格局与贸易环境,并对2021—2026年市场供需平衡与投资战略提出研判建议。报告认为,行业整体由“规模扩张”转向“结构升级、技术分层、全球化布局”,射频连接器、高速铜缆、光模块配套、终端快充与精密结构件等细分赛道景气分化明显,投资者应坚持“技术壁垒+客户粘性+产能韧性”三重筛选标准。\n\n二、行业界定与产品分类\n\n通讯产品配件主要指为通信网络设备(基站、传输设备、交换机、路由器、天线系统)和通信终端(手机、平板、可穿戴、CPE、物联网模组)配套的零部件与组件,包括射频连接器及线缆组件、光通信配件(光纤连接器、光模块配套件、光分路器)、精密结构件(散热、屏蔽、腔体、外壳)、电源与快充配件、天线及馈线系统、高速数据连接器、PCB/高频覆铜板相关组件、天馈防雷及安装附件等。按下游可分为网络设备配件与终端配件两大类,按技术层级可分为标准化通用件与高附加值精密定制件。\n\n三、供给现状分析:产能有支撑,结构有短板\n\n1. 产能与产业链配套。2021—2026年,中国通讯产品配件产能总体充足,珠三角、长三角和成渝地区构成主要产业集群,连接器、结构件、线缆组件等中游配套齐全,交付周期和成本控制能力较强;精密模具、高端材料、自动化装备等上游环节仍存“卡脖子”环节。\n\n2. 产品结构与供给质量。标准化配件产能充裕,竞争重点转向精度、可靠性、一致性和定制化开发能力。射频连接器向高频、低损耗演进;光通信配件向高速率、小型化演进;散热与屏蔽件向轻量化、高导热演变;快充配件向高功率密度和多协议兼容升级。部分企业已切入头部设备商供应链,但仍集中在组装加工环节。\n\n3. 成本与利润。2021—2026年经历原材料震荡(铜铝、贵金属镀层、工程塑料)与能源、人工成本上行,行业毛利分化:低端加工毛利承压,高端恒温/高频、车规级等认证品类具有一定议价空间。\n\n4. 供给风险与约束。外部贸易管制、地域供应链重构和高端材料供应制约短期扩张弹性,促使企业提高多元采购和提升自给工装能力。产能应警惕局部“高阶产品在中低端设备
2021-2026年中国通讯产品配件市场供需现状及投资战略研究报告
如若转载,请注明出处:http://www.kedaoest.com/product/51.html
更新时间:2026-10-30 22:03:38